Domain mem-cards.de kaufen?
Wir ziehen mit dem Projekt
mem-cards.de um.
Sind Sie am Kauf der Domain
mem-cards.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mem-cards.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Datenmanagement. Nutzen und Aufwand von Datensicherung und -archivierung, Taschenbuch von Denitsa Trifonova, GRIN, 978-3-346-31186-3Datenmanagement. Nutzen Und Aufwand Von Datensicherung Und -archivierung, Taschenbuch Von Denitsa Trifonova, Grin, 978-3-346-31186-3, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
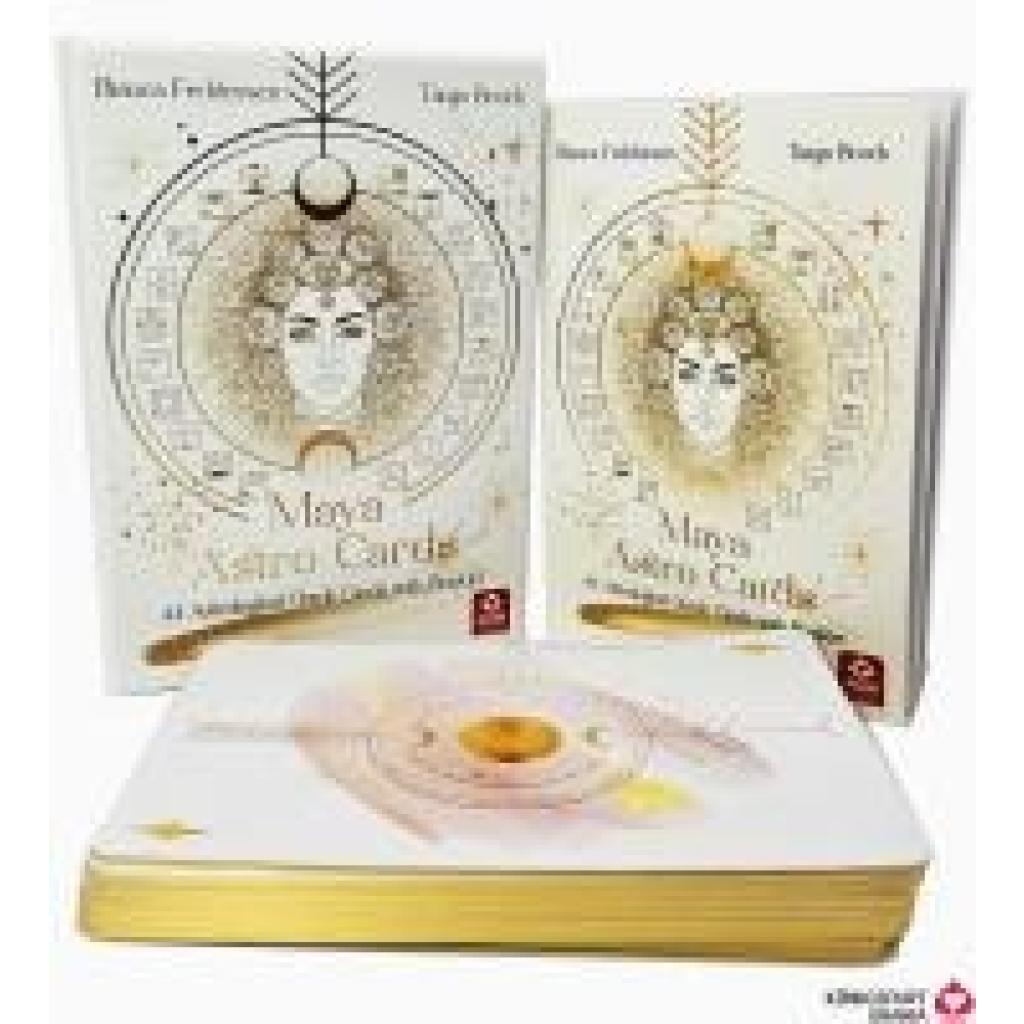
Feddersen, Bianca: Maya Astro Cards: 44 astrological oracle cards with bookletMaya Astro Cards: 44 astrological oracle cards with booklet , The mysterious culture of the Maya fascinates with its unique understanding of the cosmos, time and energies to this day. With its spiral structure of 260 days, the Mayan calendar unites the quantitative comprehension of time with the idea of a quality of time. Each day is understood in its energy through archetypes, tones and waves, and at the same time the character of each person through their date of birth. Maya astrologer Bianca Feddersen gives a deep insight into this mysterious culture and its completely unique understanding of the big picture. Together with astrologer Tanja Brock (author of the Astro Cards, see page 10), she shows a modern interpretation of how this ancient knowledge helps you today to better understand the connections of the cosmos and yourself. , Nockenwellenräder & Teile > Chiptuning & Motortuning , Erscheinungsjahr: 202407, Inhalt/Anzahl: 2, Autoren: Feddersen, Bianca, Seitenzahl/Blattzahl: 192, Abbildungen: Cards with gold foil & gilded-edges, Themenüberschrift: BODY, MIND & SPIRIT / Divination / Tarot, Keyword: astro oracle; astro oracle cards; astrology; astrology cards; astrology oracle; maya astro cards; maya astrology; oracle; oracle cards, Fachschema: Orakel~Wahrsagen / Orakel~Tarot~Wahrsagen / Tarot~Astrologie, Fachkategorie: Astrologie, Warengruppe: HC/Tarot, Lebensdeutung, Orakel, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 146, Breite: 110, Höhe: 45, Gewicht: 441, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Datenmanagement, Datensicherung und Archivierung von Daten in einer Fallstudie, Taschenbuch von Torben Voskuhl, GRIN, 978-3-346-13648-0Datenmanagement, Datensicherung Und Archivierung Von Daten In Einer Fallstudie, Taschenbuch Von Torben Voskuhl, Grin, 978-3-346-13648-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer Memo, SpeichererweiterungSommer Memo, Speichererweiterung Lieferumfang 1 x Sommer Memo Mehr Speicher für Ihr SOMMER Funksystem Die Sommer Memo, Speichererweiterung ist die ideale Lösung, wenn der interne Speicher Ihres Funkempfängers an seine Grenzen stößt. Mit der Sommer Memo, Speichererweiterung erweitern Sie die Kapazität Ihres SOMloq2-Systems auf bis zu 450 Speicherplätze. Als Onlinehändler Scheurich24 bieten wir Ihnen dieses intelligente Zubehör für maximale Flexibilität und Sicherheit in Ihrer Torsteuerung. Mehr Kapazität für moderne Funkanlagen Viele moderne SOMMER-Antriebe verfügen über einen internen Speicher mit bis zu 40 Funkbefehlen. Die Sommer Memo, Speichererweiterung erweitert diesen deutlich und ermöglicht die Verwaltung von bis zu 450 Handsendertasten. Besonders in Tiefgaragen oder Mehrbenutzeranlagen ist die Sommer Memo, Speichererweiterung unverzichtbar. Speicherkapazität: bis zu 450 Funkbefehle System: SOMloq2 868,95 MHz Funktion: automatische Datenübertragung Kompatibilität: base+, pro+, STArter S2 u. weitere Einfache Installation dank Plug & Play Die Sommer Memo, Speichererweiterung wird einfach auf den dafür vorgesehenen Steckplatz aufgesteckt und ist sofort betriebsbereit. Dank Plug-and-Play-Prinzip erfolgt keine komplizierte Einrichtung. Die Sommer Memo, Speichererweiterung ist direkt nach dem Einbau aktiv und übernimmt automatisch die Senderverwaltung. Automatische Datenübertragung für mehr Sicherheit Beim Einbau der Sommer Memo, Speichererweiterung werden alle vorhandenen Senderdaten automatisch vom internen Speicher übernommen. Dadurch bleiben alle Einstellungen erhalten und können bei Bedarf einfach auf neue Geräte übertragen werden. Die Sommer Memo, Speichererweiterung schützt somit zuverlässig vor Datenverlust. Ideal für Service und Austauschfälle Ein großer Vorteil der Sommer Memo, Speichererweiterung zeigt sich im Servicefall. Bei einem Defekt des Antriebs können die gespeicherten Daten einfach auf ein neues Gerät übertragen werden. Die Sommer Memo, Speichererweiterung erspart damit aufwendiges Neu-Anlernen aller Handsender. Effiziente Verwaltung großer Funkanlagen Die Sommer Memo, Speichererweiterung ermöglicht eine strukturierte Verwaltung vieler Benutzer und Handsender. Besonders in Wohnanlagen oder gewerblichen Objekten sorgt die Sommer Memo, Speichererweiterung für Übersichtlichkeit und effiziente Organisation des Zutrittssystems. Qualität von SOMMER für moderne Funktechnik Als Originalzubehör von SOMMER steht die Sommer Memo, Speichererweiterung für höchste Zuverlässigkeit und moderne Funktechnologie. Sie ist optimal auf das SOMloq2-System abgestimmt und bietet eine langlebige Lösung für professionelle Torsteuerungen.29,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Aufwand und Nutzen von Datenmanagement, Datensicherung und Datenarchivierung, Taschenbuch von Felix Lindholm, GRIN, 978-3-389-05995-1Aufwand Und Nutzen Von Datenmanagement, Datensicherung Und Datenarchivierung, Taschenbuch Von Felix Lindholm, Grin, 978-3-389-05995-1, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
RIGOL MEM-DG1000 - DG1000Z-Erweiterung, SpeichererweiterungSoftware Erweiterung für die Modelle DG1022Z, DG1032Z und DG1062Z von 8 Mbyte (standard) auf dann 16 Mbyte Speichertiefe. Bei dem Artikel handelt es sich um ein Lizenzcode, der Ihr Gerät erweitert. Die Lieferzeit kann bis zu 7 - 14 Werkatge in Anspruch nehmen.177,31 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Datenmanagement. Nutzen und Aufwand von Datensicherung und -archivierung, Taschenbuch von Denitsa Trifonova, GRIN, 978-3-346-31186-3Datenmanagement. Nutzen Und Aufwand Von Datensicherung Und -archivierung, Taschenbuch Von Denitsa Trifonova, Grin, 978-3-346-31186-3, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feddersen, Bianca: Maya Astro Cards: 44 astrological oracle cards with bookletMaya Astro Cards: 44 astrological oracle cards with booklet , The mysterious culture of the Maya fascinates with its unique understanding of the cosmos, time and energies to this day. With its spiral structure of 260 days, the Mayan calendar unites the quantitative comprehension of time with the idea of a quality of time. Each day is understood in its energy through archetypes, tones and waves, and at the same time the character of each person through their date of birth. Maya astrologer Bianca Feddersen gives a deep insight into this mysterious culture and its completely unique understanding of the big picture. Together with astrologer Tanja Brock (author of the Astro Cards, see page 10), she shows a modern interpretation of how this ancient knowledge helps you today to better understand the connections of the cosmos and yourself. , Nockenwellenräder & Teile > Chiptuning & Motortuning , Erscheinungsjahr: 202407, Inhalt/Anzahl: 2, Autoren: Feddersen, Bianca, Seitenzahl/Blattzahl: 192, Abbildungen: Cards with gold foil & gilded-edges, Themenüberschrift: BODY, MIND & SPIRIT / Divination / Tarot, Keyword: astro oracle; astro oracle cards; astrology; astrology cards; astrology oracle; maya astro cards; maya astrology; oracle; oracle cards, Fachschema: Orakel~Wahrsagen / Orakel~Tarot~Wahrsagen / Tarot~Astrologie, Fachkategorie: Astrologie, Warengruppe: HC/Tarot, Lebensdeutung, Orakel, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 146, Breite: 110, Höhe: 45, Gewicht: 441, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Datenmanagement, Datensicherung und Archivierung von Daten in einer Fallstudie, Taschenbuch von Torben Voskuhl, GRIN, 978-3-346-13648-0Datenmanagement, Datensicherung Und Archivierung Von Daten In Einer Fallstudie, Taschenbuch Von Torben Voskuhl, Grin, 978-3-346-13648-0, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer Memo, SpeichererweiterungSommer Memo, Speichererweiterung Lieferumfang 1 x Sommer Memo Mehr Speicher für Ihr SOMMER Funksystem Die Sommer Memo, Speichererweiterung ist die ideale Lösung, wenn der interne Speicher Ihres Funkempfängers an seine Grenzen stößt. Mit der Sommer Memo, Speichererweiterung erweitern Sie die Kapazität Ihres SOMloq2-Systems auf bis zu 450 Speicherplätze. Als Onlinehändler Scheurich24 bieten wir Ihnen dieses intelligente Zubehör für maximale Flexibilität und Sicherheit in Ihrer Torsteuerung. Mehr Kapazität für moderne Funkanlagen Viele moderne SOMMER-Antriebe verfügen über einen internen Speicher mit bis zu 40 Funkbefehlen. Die Sommer Memo, Speichererweiterung erweitert diesen deutlich und ermöglicht die Verwaltung von bis zu 450 Handsendertasten. Besonders in Tiefgaragen oder Mehrbenutzeranlagen ist die Sommer Memo, Speichererweiterung unverzichtbar. Speicherkapazität: bis zu 450 Funkbefehle System: SOMloq2 868,95 MHz Funktion: automatische Datenübertragung Kompatibilität: base+, pro+, STArter S2 u. weitere Einfache Installation dank Plug & Play Die Sommer Memo, Speichererweiterung wird einfach auf den dafür vorgesehenen Steckplatz aufgesteckt und ist sofort betriebsbereit. Dank Plug-and-Play-Prinzip erfolgt keine komplizierte Einrichtung. Die Sommer Memo, Speichererweiterung ist direkt nach dem Einbau aktiv und übernimmt automatisch die Senderverwaltung. Automatische Datenübertragung für mehr Sicherheit Beim Einbau der Sommer Memo, Speichererweiterung werden alle vorhandenen Senderdaten automatisch vom internen Speicher übernommen. Dadurch bleiben alle Einstellungen erhalten und können bei Bedarf einfach auf neue Geräte übertragen werden. Die Sommer Memo, Speichererweiterung schützt somit zuverlässig vor Datenverlust. Ideal für Service und Austauschfälle Ein großer Vorteil der Sommer Memo, Speichererweiterung zeigt sich im Servicefall. Bei einem Defekt des Antriebs können die gespeicherten Daten einfach auf ein neues Gerät übertragen werden. Die Sommer Memo, Speichererweiterung erspart damit aufwendiges Neu-Anlernen aller Handsender. Effiziente Verwaltung großer Funkanlagen Die Sommer Memo, Speichererweiterung ermöglicht eine strukturierte Verwaltung vieler Benutzer und Handsender. Besonders in Wohnanlagen oder gewerblichen Objekten sorgt die Sommer Memo, Speichererweiterung für Übersichtlichkeit und effiziente Organisation des Zutrittssystems. Qualität von SOMMER für moderne Funktechnik Als Originalzubehör von SOMMER steht die Sommer Memo, Speichererweiterung für höchste Zuverlässigkeit und moderne Funktechnologie. Sie ist optimal auf das SOMloq2-System abgestimmt und bietet eine langlebige Lösung für professionelle Torsteuerungen.29,49 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Nutzen und Aufwand von Datenmanagement, Datensicherung und Archivierung von Daten, Taschenbuch von Robert Schneider, GRIN, 978-3-346-94322-4Nutzen Und Aufwand Von Datenmanagement, Datensicherung Und Archivierung Von Daten, Taschenbuch Von Robert Schneider, Grin, 978-3-346-94322-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Was ist Sollversteuerung und Istversteuerung?
Was ist Sollversteuerung und Istversteuerung? Sollversteuerung bedeutet, dass Umsatzsteuer bereits mit Rechnungsstellung an den Kunden abgeführt werden muss, unabhhängig davon, ob die Zahlung bereits eingegangen ist. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst fällig, wenn die Zahlung tatsächlich eingegangen ist. Die Wahl zwischen Soll- und Istversteuerung hängt von der Höhe des Umsatzes und der Unternehmensgröße ab. Es ist wichtig, die jeweiligen Regelungen genau zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.