Domain mem-cards.de kaufen?
Wir ziehen mit dem Projekt
mem-cards.de um.
Sind Sie am Kauf der Domain
mem-cards.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mem-cards.de kaufen?
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
Ähnliche Suchbegriffe für Erfolgskonten
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
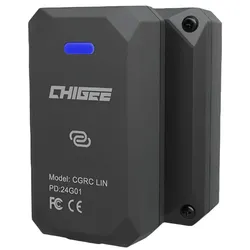
CHIGEE CGRC LIN 3-Pin Datenzugriff und Wunderradsteuerung für BMW* Bluetooth-Konnektivität für nahtlosen Datenaustausch * Echtzeit-Anzeige wichtiger Motordaten wie Geschwindigkeit, Drehzahl, Reifendruck, Motortemperatur und mehr * Einfache Installation durch Plug-and-Play auf BMW Navigator Stecker129,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Top-Angebote
Produkte zum Begriff Erfolgskonten:
-
CHIGEE CGRC LIN 3-Pin Datenzugriff und Wunderradsteuerung für BMW* Bluetooth-Konnektivität für nahtlosen Datenaustausch * Echtzeit-Anzeige wichtiger Motordaten wie Geschwindigkeit, Drehzahl, Reifendruck, Motortemperatur und mehr * Einfache Installation durch Plug-and-Play auf BMW Navigator Stecker129,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Haben Erfolgskonten Anfangsbestände?
Haben Erfolgskonten Anfangsbestände? Erfolgskonten sind temporäre Konten, die Einnahmen und Ausgaben für einen bestimmten Abrechnungszeitraum erfassen. Sie werden am Ende des Abrechnungszeitraums geschlossen und ihre Saldo wird auf das Eigenkapitalkonto übertragen. Daher haben Erfolgskonten normalerweise keine Anfangsbestände, da sie nur für den aktuellen Abrechnungszeitraum relevant sind. Die Anfangsbestände werden in den Bestandskonten erfasst, die die dauerhaften Vermögenswerte und Verbindlichkeiten eines Unternehmens verfolgen. **
-
Welche Erfolgskonten gibt es?
Welche Erfolgskonten gibt es? Erfolgskonten sind Konten in der Buchhaltung, die dazu dienen, die Erträge und Aufwendungen eines Unternehmens zu erfassen. Zu den Erfolgskonten gehören beispielsweise das Umsatzerlöskonto, das Zinsertragkonto, das Wareneinsatzkonto, das Personalaufwandkonto und das Abschreibungskonto. Diese Konten werden am Ende des Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Die Erfolgskonten sind somit wichtige Instrumente zur Analyse der finanziellen Performance eines Unternehmens. **
-
Wo werden Erfolgskonten abgeschlossen?
Erfolgskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen. Dies geschieht, um die Gewinne oder Verluste des Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Die Abschlüsse erfolgen in der Gewinn- und Verlustrechnung, wo die Erträge und Aufwendungen gegenübergestellt werden. Dabei werden die Erlöse auf Ertragskonten gebucht und die Kosten auf Aufwandskonten. Am Ende des Jahres werden diese Konten abgeschlossen und der Gewinn oder Verlust wird auf das Eigenkapitalkonto übertragen. Dadurch wird die Bilanz des Unternehmens zum Jahresende korrigiert und das neue Geschäftsjahr kann beginnen. **
-
Was sind Erfolgskonten Beispiele?
Was sind Erfolgskonten Beispiele? Erfolgskonten sind Konten in der Buchhaltung, die Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Beispiele für Erfolgskonten sind das Umsatzerlöskonto, das Zinsertragkonto, das Mietzinsenkonto und das Provisionserlöskonto. Diese Konten werden am Ende des Geschäftsjahres geschlossen und ihr Saldo wird auf das Eigenkapitalkonto übertragen. Erfolgskonten sind wichtig, um den Gewinn oder Verlust eines Unternehmens zu ermitteln und die finanzielle Leistung zu analysieren. **
Ähnliche Suchbegriffe für Erfolgskonten
-
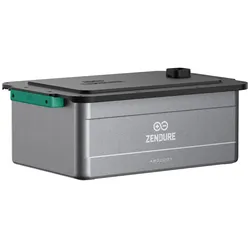
Zendure AB3000X 2,88kWh Speichererweiterung – nur für SolarFlow 2400 ACZendure AB3000X 2,88 kWh – LiFePO4 Speichererweiterung für SolarFlow 2400 AC Der Zendure AB3000X ist die speziell für den SolarFlow 2400 AC entwickelte 48-V-Erweiterungsbatterie. Mit 2.880 Wh Nennenergie, 48 V und 60 Ah erweitert sie ein bestehendes SolarFlow-2400-AC-System modular und eignet sich für Haushalte, die mehr Solarüberschuss aus einer vorhandenen Balkon- oder Dach-PV-Anlage zeitversetzt nutzen möchten. Die Batterie arbeitet mit langlebiger LiFePO4-Technologie , besitzt eine automatische Selbstheizung für niedrige Temperaturen und ist mit einem integrierten Schutz- und Brandschutzkonzept ausgestattet. Wichtig für die Auswahl: Der AB3000X gehört zur 48-V-Plattform des SolarFlow 2400 AC und ist nicht als universeller Zendure-Akku zu behandeln. Passend für SolarFlow 2400 AC Der AB3000X ist für den Zendure SolarFlow 2400 AC vorgesehen. Bis zu sechs AB3000X-Module können in einem System eingesetzt werden. Damit lässt sich die Speicherkapazität schrittweise von 2,88 kWh auf bis zu 17,28 kWh erweitern. Vor einer Erweiterung sollten Systemmodell, vorhandene Batterien, Firmwarestand, Aufstellort und verfügbare Stellfläche geprüft werden. 2,88 kWh LiFePO4 pro Batteriemodul Jeder AB3000X besitzt 48 V Nennspannung, 60 Ah Nennkapazität und 2.880 Wh Energieinhalt . Zendure gibt eine Lebensdauer von 6.000 Zyklen an. Die LiFePO4-Chemie ist auf stationäre Energiespeicherung und viele Lade-/Entladezyklen ausgelegt. Leistung und Erweiterbarkeit Für ein einzelnes AB3000X-Modul nennt Zendure eine maximale Eingangs-/Ausgangsleistung von 2.880 W . Bei zwei oder mehr AB3000X-Modulen nennt der Hersteller bis zu 3.840 W auf Batterieseite. Die tatsächlich nutzbare Systemleistung wird zusätzlich durch das angeschlossene SolarFlow-2400-AC-Hauptgerät und dessen Betriebsmodus begrenzt. Selbstheizung und Temperaturbereich Die automatische Selbstheizfunktion arbeitet laut Zendure im Bereich von -20 bis 0 °C . Der zulässige Ladebereich liegt bei 0 bis 50 °C , der Entladebereich bei -20 bis 60 °C . Damit ist die Batterie auch für anspruchsvollere Aufstellorte geeignet, sofern die Installations- und Umgebungsbedingungen des Herstellers eingehalten werden. Sicherheitsfunktionen und IP65 Der AB3000X verfügt über Schutz gegen Überspannung, Überstrom, Kurzschluss und Überhitzung . Zusätzlich nennt Zendure ein Aerosol-Brandschutzsystem mit einer Aktivierungstemperatur von 170 °C ±10 °C. Die Batterie ist mit IP65 klassifiziert. Abmessungen und Gewicht Ein AB3000X misst etwa 477,5 × 320 × 194 mm und wiegt rund 26,1 kg . Bei mehreren Modulen muss die gesamte Stellfläche beziehungsweise Stapelhöhe sowie die Tragfähigkeit des Aufstellortes berücksichtigt werden. Kaufcheck vor der Speichererweiterung Vor der Bestellung bitte prüfen: Hauptgerät SolarFlow 2400 AC, vorhandener Batterietyp AB3000X, Anzahl der bereits installierten Module, Aufstellfläche, zulässige Umgebungstemperatur und Systemkonfiguration . Die Modellbezeichnung AB3000X ist entscheidend; optisch ähnliche Zendure-Batterien anderer Serien gehören zu anderen Systemplattformen. 0 % Umsatzsteuer nach § 12 Abs. 3 UStG – Voraussetzungen beachten Diese Artikelvariante wird im Shop mit dem Nullsteuersatz geführt. Der 0-%-Steuersatz gilt nur, wenn die gesetzlichen Voraussetzungen des § 12 Abs. 3 UStG erfüllt sind. Bei Speichern unter 5 kWh greift die steuerliche Vereinfachungsvermutung zur PV-Nutzung nicht automatisch; die Voraussetzungen müssen im konkreten Anwendungsfall erfüllt sein. Maßgeblich ist die tatsächliche Verwendung als Speicher einer begünstigten Photovoltaikanlage. Lieferumfang 1x Zendure AB3000X LiFePO4 Erweiterungsbatterie 48 V / 60 Ah / 2.880 Wh579,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
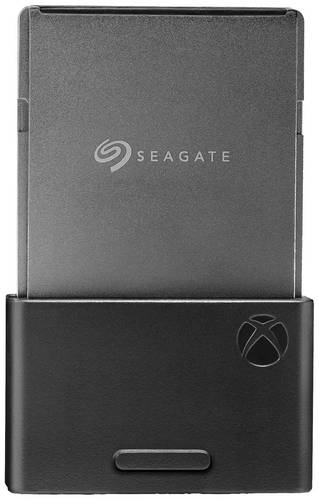
Seagate Expansion Card Speichererweiterung Xbox Series X, Xbox SeriesErweitern Sie blitzschnell die Kapazität der leistungsstärksten Gaming-Erfahrung, die Xbox jemals geschaffen hat - mit der Seagate Speichererweiterungskarte für Xbox Series X|S. Sie ist nahtlos kompatibel mit der Xbox Velocity-Architektur und ermöglicht kürzeste Ladezeiten für die dynamischsten Welten mit optimierter Leistung für Xbox Series X-Spiele jeder Xbox-Generation. Spielen Sie zu Hause oder nehmen Sie die Karte einfach zu einem Freund mit, um Spitzenleistung auf Abruf zu genießen.578,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten erfassen die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums. Da sie nur temporäre Konten sind, werden sie am Ende des Geschäftsjahres auf das Gewinn- und Verlustkonto übertragen und ihre Salden auf Null gesetzt. Daher haben Erfolgskonten keine Anfangsbestände, da sie jedes Jahr von neuem beginnen. **
-
Was sind bestandskonten und Erfolgskonten?
Was sind bestandskonten und Erfolgskonten? Bestandskonten sind Konten, die die Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Sie zeigen den finanziellen Zustand des Unternehmens an. Erfolgskonten hingegen erfassen die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum, in der Regel ein Geschäftsjahr. Sie dienen dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln. Zusammen geben Bestandskonten und Erfolgskonten einen umfassenden Überblick über die finanzielle Situation und die Geschäftstätigkeit eines Unternehmens. **
-
Warum haben Erfolgskonten keine Anfangsbestände?
Erfolgskonten dienen dazu, die Erlöse und Aufwendungen eines Geschäftsjahres zu erfassen und am Ende des Jahres in die Gewinn- und Verlustrechnung zu übertragen. Da sie nur für eine bestimmte Periode gelten, werden sie am Anfang eines neuen Geschäftsjahres wieder auf Null gesetzt. Auf diese Weise können die finanziellen Ergebnisse eines Jahres klar und übersichtlich dargestellt werden, ohne dass Anfangsbestände aus vorherigen Perioden die Aussagekraft der aktuellen Zahlen beeinflussen. Zudem ermöglicht dies eine saubere Trennung zwischen den Ergebnissen verschiedener Geschäftsjahre. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.